リーマンショックの教訓を投資に活かそう!
めちゃくちゃお久しぶりです!
このところ相場がとても悪いですね。
米国の金利上げ上げ祭りに引きずられて日本は円安地獄から抜け出せず、
米国株も日本株も軒並み下落ラッシュ、というか世界同時株安状態になってません?
株式市場がメタメタなので、ゴールドに投資しようかと思えばこちらもパッとしない。
ビットコインも長期の低迷状態。
というか最近のビットコインは完全にS&P500に連動した値動きになってますよね。
これじゃリスクヘッジにもならないじゃん!!
そんなわけで最近の私は主に現金集めに奔走しております。
え?それって全然投資じゃないじゃん!
と思われますか?
いえいえ、現金比率を高めるのも十分投資の一つなんですよ。
こういう地合いの悪い時は無駄にあがくと資産を減らすだけなので、とにかく現金比率を高めて暴落しきった時に買いまくるための軍資金を作っておくのです。
【リーマンショックの時の投資家の心理状態】
ここからは昔話になりますが、リーマンショックの時株価は暴落の一途を辿っておりました。
ドーンと下げては少し上げ、またドーンと下げては少し上げの繰り返しでダラダラと株価が下がっていったのです。
投資家たちはみんな
「ここが底に違いない!」
と大きな下げが来るたびに果敢に買い向かいますが、小さく上げたあとまた大きな下げが来る。
延々とその繰り返しが何年も続くうちに買い向かうための資金はとうとう底をつき、これまで買ってきた株は大きな含み損となって投資家たちに重くのしかかってきたのです。
「もう含み損が辛いので損切りしたい!」
「早くこの重圧から逃れたい!」
多くの投資家たちはそう思い、そして多くの投資家たちが損切りして市場から退場していきました。
ここでみなさんは
「なんでそんなバカなことをしたんだ」
「粘って持っていればいつかは回復するのに」
と思ったでしょう。
でも実際に当事者になるとそんなロジックは頭で分かっていても気持ちがついて行かなくなるんです。
もう毎日毎日、寝ても覚めても株価のことや膨大な含み損のことが頭から離れなくて仕事も手につかない、夜も眠れない、いつ抜け出せるのかもわからない、そんな地獄の日々が何年も続くなんて普通の人には到底耐えられません。
そんな投資家の一人がかつての私でもありました(汗)
これがリーマンショックの時に多くの投資家たちを襲った絶望です。
だから、今はその時の教訓を活かす時だと思うのです。
今は、早まって買い増しをしたり他の投資先を模索したりする時ではないと私は思います。
とにかくただひたすら軍資金を作って、暴落しきるタイミングをじっと注視する。
経済ニュースや世界の名だたる偉大な投資家たちの動きを見失わないよう、しっかり注視して彼らのやり方を勉強してマネするのです。
今度こそは失敗したくない!
今はそんな気持ちで相場に臨んでいます!
みなさん、ともに頑張りましょう!!
ではでは~!
学生のうちからつみたてnisaに満額投資するべきか?
最近は学生でも投資に興味を持って何か始めたいと思っている人が多いようですね。SNSなどを見ると
「大学生のうちから老後のためにつみたてnisaで資産形成しよう!」
とか
「つみたてnisaを満額投資中です!」
などというコメントがちょいちょい見られます。
最近の大学生はYouTubeの影響もあってか昔に比べるとずいぶん金融リテラシーが高くなったものだなぁと驚いてしまいます!
たしかにインデックス投資は早く始めれば複利効果で多くの利益が得られますから、学生のうちから頑張って投資を始めると良さそうにも思われます。
しかし…
私は学生のうちからつみたてnisaなどにフルコミットすべきではないと思う派です。
私がそう思う理由をこれからお話しますね!

【学生時代の1万円は社会人の10万円以上の価値がある】
社会人と違って学生にはたくさんの時間があります。
このたくさんの時間を使って少ないお金で多くの経験が得られるのが学生の最大の強みであり醍醐味だと思います。
学生時代は時間という武器を最大限に活かして自己投資や経験、出会いなどにお金を投下しないともったいないです。
たくさんの本を読んだり、興味を持った分野のセミナーに参加したり、旅行に行って知らない土地の歴史や文化に触れたり、遊びや趣味を通じていろんな人と出会ったり。
これらを思い切り体験できるのは時間の制約が少ない学生のうちだけなんです。
社会人が同じことをしようとしたら割高な時期にお金のかかる交通手段を使って短期間で旅行しないといけないし、ガッツリ時間を作るなら休職して収入減を覚悟しないといけないレベルになってしまいます。
そういう意味では、学生時代の1万円は社会人の10万円にも匹敵すると私は思います。
ちまちまとつみたてnisaなんかしている場合じゃありません!
【一番のおすすめは海外旅行】
コロナ禍や世界情勢が不安定な状況でこんなことを書くのは気が引けるのですが、本当は学生が一番お金を投下するべきなのは海外旅行だと思います。
この一か月で社会情勢が目まぐるしく変化して、日を追うごとに海外旅行どころではないご時世となってしまっていますが、海外旅行は時間という大きな資産を最大限に活かせる貴重な自己投資なので社会人になる前になんとかしてチャンスを作って海外旅行を経験してほしいと思います。
そしてさまざまな国の文化の違いや物価の違いにカルチャーショックを受けて帰って来るべきなのです。
今後もし海外旅行に行くチャンスや時間ができたら、またいつ行けなくなるかもしれないので何をおいても一度は必ず行かないといけません!
つみたてnisaなど社会人になってからで十分なので、海外旅行のための資金をきちんと確保して、チャンスがあればいつでも行けるようにしておくことをおすすめします。
*実はこの記事を書いている途中でロシア・ウクライナ情勢に大きな変化があり、海外旅行の項目を大きく削除・修正する事態となってしまいました。
今後も世界の情勢から目が離せない状態が続くと思いますが、一日も早く事態が収束して以前のように自由に海外旅行ができる世の中に戻ってほしいと切に願っています。
【学生のうちにITスキルを身につけよう!】
日本では経済格差とか世代間格差などいろんな格差が取り沙汰されていますが、これから明るみに出る格差はテクノロジー格差だと思います。
ブロックチェーン技術やウェブ3.0など知らないことが致命傷になるほどの格差がこれから来ると思います。
これらは書籍やテレビなどでは情報が古すぎるのでネットを駆使して自分から情報を取りにいかないといけません。
そして学生のうちに身につけておくと有益なのがプログラミングです。
プログラミングのスキルがあれば職に困らないし、フリーランスとして独立することも可能です。
最初はHTMLやCSSなど簡単なものから始めると良いと思います。
私もHTMLとJavaScriptを勉強したことがありますが、これらは独学でも学べるし他のプログラミング言語を学ぶ足掛かりにもなるので是非チャレンジしてみてください!
【英語もこれから必要なスキルになる】
これから日本はどんどん安い国になると私は思っています。
日本経済は年々縮小していて、海外から入ってくる物品は年々値上がりしています。
逆にひとたび海外に出てみればバイトでも時給2000円以上稼げる国もあるのです。
これからの若い人は語学学校やSkypeなどで英語を勉強して、外国人を相手にしてどんどん稼ぐべきだと思います。
勢いがあるなら海外移住するのも面白いかもしれませんが、別にそこまでする必要はありません。
日本はこれからもインバウンドで海外からお金持ちの外国人をたくさん国内に呼び込む政策を続けるつもりだと思いますし、ネットで簡単に世界と繋がれるのですから英語を駆使して外国人相手の仕事でたくさん稼げば良いと思います!
たとえば副業として注目されている「せどり」だって日本人を相手にするより、お金持ちの欧米人を相手に売ったほうがより高値で売ることも可能です。
また外国人観光客は総じてお金持ちなので、インバウンドが戻ってきたら観光地の一角でラーメン一杯1500円で売ったとしても味さえ良ければ喜んで食べてくれるのではないでしょうか。
【遊びだって貴重な人生経験!】
私は学生の頃は投資どころか貯金すらまともにしないで遊んでばかりでした。
少し前まではそんな自分の学生時代を省みて
「あの頃から投資していれば人生変わったかも」
などと思っていましたが、コロナ禍を経験して考え方が変化しました。
こんなご時世だからこそ、遊びで得られる経験や出会いはどんなにくだらないと思われるものでも全て貴重なものになります。
カラオケで夜通し歌いまくったり、友達と飲んでバカ騒ぎしたり、バイトで稼いだ給料を一週間で使い切ってしまって残り3週間をカツカツで過ごしたり。
たくさん遊んでいろんな人と付き合ってたくさんの思い出やおバカな経験ができるのは学生のうちだけです。
コロナ禍でなかなか遊びにくいご時世ではありますが、チャンスを見つけて思い切り遊び倒しておくべきです!
【投資は稼ぐよりも経験を得る目的で行う】
学生のうちだとどんなに頑張ってバイトをしても投資にかけられる金額はたかがしれています。
しかし社会人になって毎月しっかり稼げるようになれば大学4年間のアドバンテージなど意味ないくらい投資に本格的にbetできるようになります。
貴重な経験や学びのチャンスをぼうに振ってまで学生のうちから積立投資にフルコミットする必要はまったくありません。
ちなみに積立投資はローリスクだと思われていますが、私はそうは思いません。積立投資は時間という二度と取り戻せない大きな資産を投じるという意味で十分にハイリスクな商品だと思っています。
さらに言えば、今はインデックス投資にbetすれば100%儲かるみたいな風潮がまかり通っていますが、投資の世界に「絶対」や「確実」は存在しません。
そういう意味でも学生のうちから積立投資にフルコミットはおすすめできないのです。
とはいえ、それでもこれだけ投資の重要性や先行者優位のメリットなどが叫ばれていることだし、何か投資をしたいと思う人もいるでしょう。
私も学生のつみたてnisaを完全否定するわけではありません。
つみたてnisaはドルコスト平均法や複利効果の恩恵を体感するためにはとても良い教材でもあります。
そこで、どうしても投資をするなら数千円程度の少額から始めてみてはいかがでしょうか。
目的はお金を増やすことではなく、あくまでも経験を得るための自己投資の一環として行うのです。
少額投資なら万が一失敗してもダメージは最小ですみますし、そこで得た経験を活かして社会人になってからさらに大きく投資を行うことも可能になるでしょう!

今日は学生のうちからつみたてnisaなんてするものじゃないよというお話をしました。
私は、投資を勉強すること自体は悪いことではないと思います。
例えば株の勉強のためにミニ株を試しに買ってみるとか、仮想通貨投資などもブロックチェーンを学ぶ意味で少額ならやってみる価値はあるでしょう。
しかし生活を切り詰めてまでつみたてnisaを満額運用するのはやりすぎです!
これにバイト代を全額つぎ込んだり生活がカツカツになりながらもフルコミットして
「自分は人より早く投資を始めたからリードできているんだ」
と安心してしまうのはいかがなものかと思います。
つみたてnisaは「守りの投資」です。
勉強する時間がたくさんあってチャレンジするバイタリティもある若いうちから守りに入ってどうするの?というのが私の考えです。
学生のうちからつみたてnisaにフルコミットしてもせいぜい4~5年ほどのアドバンテージしか見込めません。
そうして得られるリターンは中年になってちょっとした小金持ちになれる程度です。
それなら貴重な学生時代のうちに思い切り自己投資していろんな経験や勉強をしたほうが遥かに有意義ではありませんか?
以上、私の個人的な見解ですが少しでも誰かのお役にたてれば幸いです!
ではでは~!!
500円玉貯金、無理にやめなくてもよくないですか?
ちょっと前に見た動画なんですが、せっかく貯めた500円玉をせっせとかき集めて郵便局に持っていく様子がTiktokででていました。
この方は「10万円貯まる本」という貯金箱ならぬ貯金本を使って貯金をしていた方でした。

↑
こんな感じの本で、中に空洞が20個並んだシートがあり、空洞に500玉をはめ込んで20個埋めたら1万円貯まるというものです。
これが10シート綴られて本になっており、全部達成すると10万円貯まるというわけですね!
なかなか楽しそうじゃないですか。よく考えたものです!
一見すると貯金箱に見えないからカバーでもかけて本棚に収めてしまえば空き巣にもバレなさそうですね!
動画ではこの本から一枚一枚500円玉をくりぬいて1月16日に郵便局に預けに行く様子が撮影されていました。
なぜなら1月17日から郵便局の窓口やATMで小銭の入金に手数料がかかることになったからです。
でもね、私思ったんですよ。
500円玉なら別に小銭貯金を続けてもいいような気がしませんか?
【500円玉は使い勝手の良い高額硬貨である!】
普段の買い物って大抵500円~2000円くらいで賄えたりしませんか?
500円玉2~4枚だけでもそれなりにいろんな買い物ができるので、貯まった大量の500円玉は郵便局などに預けないで買い物用の硬貨として少しづつ消費することも可能です。
毎日買い物に出るときにお財布に500円玉を2~4枚だけ入れて出かければ使いすぎ防止にもなるし、貯金した500円玉がある間はお給料からそのぶん余計に貯金できるので貯金のペースが速く感じられて貯金のやりがいにも繋がります。
今はクレジットカード決済をメインにしているので500円玉貯金をしなくなってしまいましたが、もし私が500円玉貯金を再開したとしてもたぶん銀行や郵便局は利用しないで自分で消費するだろうなと思います。
【セルフレジなら500円玉だけの支払いも恥ずかしくない】
週末にまとめ買いをする方は500円玉を何枚も使わないといけないので、レジで恥ずかしい思いをすると危惧されるかもしれません。
そんな場合はセルフレジを利用するのがおすすめです。
通常、セルフレジに硬貨を大量に入れると故障の原因になったり処理に時間がかかってしまいます。
でも500円玉なら5000円の買い物でも10枚機械に入れるだけなので気恥ずかしい思いもしないでスムーズに買い物ができます。
とはいえ、何万円も買い物をした場合は何十枚も500円玉を投入しないといけなくなってしまいます。
大量の硬貨投入は機械の故障や他のお客様のご迷惑になるのでキャッシュレス決済か素直にお札を使って買い物しましょう!(汗)
【500円玉1~2枚は社会人の一日のお小遣いに最適な金額】
私は独身時代によく500円玉貯金をしていました。
やり方は毎日1000円札を一枚財布に入れて、お小遣いで買うものを500円以内に抑えて、残った500円玉を毎日貯金するという感じです。
そして500円玉がある程度貯まったら、今度は1000円札ではなく500円玉を毎日のお小遣いとして一日1枚づつ消費していました。
だから500円玉貯金をしていてもそれを銀行や郵便局に持っていくことはしなかったように思います。
だって持っていくのも面倒だし重いですからね。
500円玉1~2枚って毎日のお小遣いにちょうど良い金額だと思いませんか?
趣味やお菓子などの嗜好品を生活費とごちゃ混ぜにしてしまうと消費がいい加減になってしまうので、毎日500円という縛りを作って別財布で管理するのはとてもおすすめです!
しかしお財布に500~1000円しか入っていないと出先で急病になって病院にかかったり、大きな買い物をしないといけなくなった場合に困ってしまいます。
そこで私は緊急用として1万円札をお財布のすみっこに折りたたんで入れています。
この1万円札は緊急用のお金だと自分に意識づけするために少し変わった折り方をして、金運アップのお守り効果もある「一億円札」にしています。
こうしておけば、お財布に1万円が入っていてもお守りだと思うと気軽に使いにくくなるのでおすすめです!
せっかくなのでその折り方を紹介したページをリンクしておきますね。

今回は
「500円玉貯金、好きなら無理にやめなくてもいいんじゃない?」
っていう切り口で記事を書いてみました。
ちなみに私は現在小銭貯金はしていません。
以前500円玉貯金は損ではないかという記事を書いているくらいなので、今のところ500円玉貯金はしない派なんです。
めっちゃダブルスタンダードじゃん!(笑)
しかし500円玉貯金の経験は私にも過去に何度かありますし、小銭貯金の楽しさも知っています。
コツコツ貯めた貯金箱がだんだん重くなっていくのがたまらなく楽しいんですよね!
だから500円玉貯金が好きなら、手数料が取られるという理由だけでやめちゃうのはもたいないし楽しみが一つ減ってしまうのも寂しいかもなぁと思うんですよ。
そんなわけで500円玉貯金が好きな方はこれからも楽しく小銭貯金を続けられてはいかがかなと思いました!
どういう形であれ資産が増えるのは喜ばしいことですから。
これからも頑張って貯金を続けてほしいなと思います!
ではでは~!!
電気毛布が最強すぎるという話
寒い日が続きますね。
しかも電気料金の値上がりが止まらないのも家計に大きく響いています。
先月の我が家の電気代は前年同月の1.7倍!
もうすぐ2倍に迫りそうな勢いです。
我が家はマンションで上下両隣が隣家に囲まれているのでエアコンをつけなくても室温が10℃を下回らないのです。
しかし私は朝4時起きが習慣になっているし、真冬の朝4時はさすがに寒いので主人が寝ているエアコンの部屋は閉め切って、自分だけ電気ストーブをちょこちょこ使用していました。
そうすると少しの間だけつけるつもりでもいつの間にか1~2時間平気でつけっぱなしにしてしまうし、何より電気代がとてもかかるんですよね。
そこで我が家では電気ストーブをお休みして、代わりに電気毛布を使うことにしました。
今回購入したのは下記の商品です。

掛け敷き兼用のつもりで購入したのですが、名前は敷毛布となっています。
でも薄くて扱いやすいので普通に掛け毛布として十分に機能します。
私が電気毛布を購入して一週間、すっかり電気ストーブを使わなくなったのを見て、主人も電気毛布が欲しいと言い出しました。
主人は通常リモートワークで在宅勤務なのですが、板張りの部屋に座椅子を置いて地べたに座るような形で作業しているので頻繁にエアコンを利用しているのです。
でもエアコンの空気は上ばかり暖めるので主人が座っている高さまではなかなか暖まらない!
しかもエアコンの温風が直接当たると意外と寒さを感じるし空気も乾燥するので電気毛布に並々ならぬ興味を持ったようです。
…そんなわけで主人も一週間遅れで電気毛布デビュー!
主人は私よりも寒がりなのでしっかり身体全体くるまりたいということで、もっと大きいサイズのこちらを購入しました。

これは商品名にもちゃんと掛け敷き兼用と書いてありますね。
私が買ったものに比べてサイズが大きいので脇から冷気が入ってこなくてしっかり暖まることができます。
寒がりさんにはブランケットタイプのものよりも、こういう大きめサイズのちゃんとした毛布がおすすめです。
現在2人で電気毛布を愛用していますが、これを使うようになってからエアコンも電気ストーブもまったく使わなくなりましたね。
毛布は軽いのでどこにでも簡単に持ち運びできるし、電源を入れてからものの数秒でじわじわと暖かくなってくるのでもう手放せなくなっています。
【電気毛布の良いところ】
電気代がめちゃくちゃ安い!!
今まで使っていた電気ストーブは1時間あたり450Wで約10円~12円ほどかかる計算でした。
しかしこの電気毛布はMaxのパワーで使っても1時間約31w。
電気代にして約0.8円という驚きのコスパなんです!!
今まで使っていた電気ストーブの1/10以下ですから本当に驚異的ですよね。
ちなみに主人が使っている大きいタイプでもMaxで1時間あたり50wで約1.4円です。
しかも電気を切ったあとも予熱でしばらく暖かいので意外と電源を入れない時間も長いのです。
これは来月の電気代がめちゃくちゃ楽しみです!
価格がお安い!
私が買った小さ目タイプは約3000円で、主人が買った大きいタイプは約4000円。
2人合わせても7000円です。
先月の電気代の約半額で購入できちゃいました!
私はコスパ重視であまりデザインにこだわらないで買っちゃいましたが、デザインを意識したちょっとクオリティの高いものでも5000円前後で十分素敵な毛布が買えます。
例えばこちらの商品だと毛布毛布していないのでソファに畳んでおいても可愛いし、お値段も5000円ほどで購入できます。
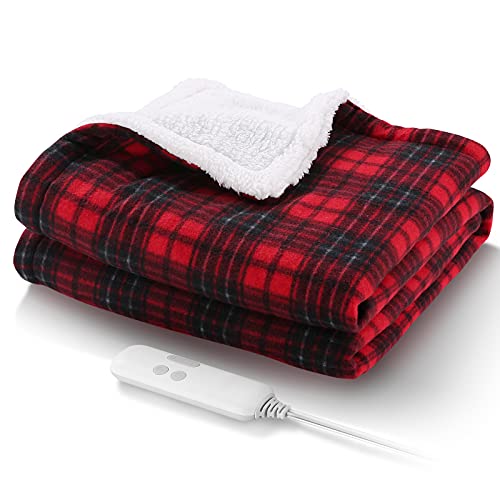
これはちょっと小さ目ですが家事などで室内をよく移動される方に最適ですね。
デザインも可愛いです。
こちらはだいたい3000円ほどで購入できるようです。

空気をかき混ぜないのでほこりがたたない!
エアコンは温風が常に出てきて部屋全体に風が回るのでどうしても埃っぽくなってしまいます。
さらには空気も乾燥しがちなので風邪をひきやすくなってしまうんですよね。
その点、電気毛布は自分の身体の周りだけをじんわり暖めてくれるので埃もたたないし空気も乾燥しないのでとても快適に過ごせます。
汚れたら気軽に丸洗いできる!
こたつ布団などをうっかり汚してしまったら洗うのが大変だし、こんな寒い日だと洗ってもなかなか乾かなくて不便ですよね。
その点、今回購入した電気毛布は気軽に丸洗いできるし小さくて薄いので真冬でも乾きやすそうです。
まだ洗いは試したことがないのですが、少なくとも綿がパンパンにつまったこたつ布団よりは断然乾きが早いのは明確ですよね!
【電気毛布の注意点】
就寝時は使用しないほうが良い
「毛布」という名前がついているのでつい布団の中に仕込んで就寝中に使いたくなってしまいますが、就寝中は電気毛布は使わないほうが良いです。
就寝中に電気毛布を使うと体温調節がうまくできず、寝汗をかきやすくなって風邪をひきやすくなってしまいます。
また呼吸をしている布団まわりの空気が極度に乾燥して喉を傷めてしまい、これも風邪の原因のひとつになってしまいます。
また寝ている間は神経もにぶりがちになるので低温やけどの恐れもありますね。
特に高齢の方への使用は注意されることをおすすめします!
室内は暖まらない
もともと室温の高い部屋で使用するなら電気毛布だけでもなんとなく部屋まで暖かくなってきます。
我が家も気密性の高いマンションなので暖房器具を使わなくても室温が高めです。
そのため電気毛布しか暖房器具がなくても毛布の熱がほんのり室温を上げているような感じがしています。
しかし木造の戸建てなどで使用する場合は電気毛布だけでは十分な暖を取ることは難しいのでエアコンやストーブなどとの併用がメインになるでしょう。
エアコンは連続使用よりもオンオフを頻繁に繰り返すほうが電気を余計に消費します。
電気毛布と併用する時はエアコンをつけたり消したりするタイミングをよく考えて使いましょう!
【電気毛布はこたつよりも利点が多かった】
実は先月の電気代を見て電気ストーブをやめたい旨を相談した時、
「じゃあこたつを復活しようよ」
と主人に提案されたのです。
しかしこたつは場所を取るし、埃がたまりやすいし、掃除が面倒だし、汚れると洗うのも大変なので極力使いたくなかったんですよね。
しかもこたつはエアコンほど電気代はかからないけど、結局テーブル内の「空間」を温めるのでそれなりに電力はかかる。
だいたい平均すると1時間あたり150wくらいかかるようです。
電気代で換算すると1時間あたり5円くらいでしょうか。
しかも2人で同時に使うので一人が熱いと思ってももう一人が寒かったら切ることもできないし…。
我が家は私が熱がりで主人が寒がりだからこたつは効率が悪いというのも大きな理由の一つなのです。
そんなわけで電気毛布を導入して約2週間たったところですが、本当に快適でもう手放せません!
私も主人も毎日居間で電気毛布にくるまりながらぬくぬくしています。
寝る時布団が冷たかったら布団の中に暖かい電気毛布を入れておいて、布団に入る時に取り出せば就寝時もぬくぬくで気持ちがいいです。
電気毛布ライフ、ホントーに快適でおすすめです!
今年は電気代がヤバすぎる!
でも冬は暖かく過ごしたい!
そんな方はぜひ試して見てくださいね。
ではでは~!!
「新しいことを始めようと相談するとなぜか反対されます」 ←話す相手を間違ってますよ?
「投資を始めようと親や妻に相談したら反対された」
「副業でビジネスを始めようと相談したら妻に反対された」
こういう話、よく聞きますよね。
これはそもそも相談する相手を間違っているパターンが多いのです。
どういうことか、これから説明しますね!
【人は未経験のことを怖がりがち】
人は初めてのことに対してはとても慎重になります。
特に失敗したら大きな損失を被るかもしれないことには反対しがちです。
また現状に満足しているなら極力その状態を変えたくないと思っています。
例えばパートナーからいきなり
「今年中に会社を辞めて海外に移住したいんだけどどう思う?」
とか言われたらビックリして反対しますよね(汗)
自分がこれからすることに対してアドバイスや後押しがほしくて相談するなら、相談する相手はその分野で成功している経験者にしましょう。
未経験の人に相談しても絶対に反対されます。
もう一度言いますが、人は未経験のことにはとても慎重になるのです。
【相談はその道の成功者にしないとダメ!】
自分が未経験のことをこれからしようとして、アドバイスや後押しが欲しいなら必ず
その道の経験者、特に成功者に助言を求めることが鉄則です。
未経験の人にいくら相談しても経験がないのですから有益な回答などもらえません。
逆に「危ないからやめろ」と反対されるのがオチですよね。
助言は必ず自分の周りにいる成功者に求めるようにします。
周りに相談できる人がいないならネットで成功者を探すようにしましょう。
ネットではいろいろな分野の成功者がインフルエンサーとして情報発信しています。
そういう人たちが主催するオンラインサロンや講演会に参加したり、YouTubeやラジオ配信を利用すれば有益な情報が得られて、同じ目的を持つ仲間ができるようになります。
仲間が増えれば必然的に自分に入ってくる情報量も増えるのでこのようなコミュニティは積極的に利用すると良いでしょう。
【未経験の身内には相談ではなく説得で!】
「そうは言っても身内に内緒にはできないから、いつか言わないといけないし」
未経験の身内にカミングアウトするなら相談ではなく説得じゃないとダメです。
さきほども言った通り、人は未経験のことにはとかく慎重になるものです。
「どう思う?」
などと相談口調のテンションでカミングアウトされれば当然反対するに決まっていますよね!
未経験の人に対して同じ方向に向いてほしいなら、自分がその道に精通するくらい詳しく情報を得て、盤石な理論武装をしないといけません。
そうしたうえで
「この道に進んでも安全だから心配しないで!」
と相手を説得するのです。
これから始めようとしていることが投資でも、転職でも、移住でも同じです。
未経験の人には豊富な知識量でプレゼンすることで安心感を与えるようにしましょう。
できればすでに準備を始めて
「今これだけできるようになっているから本格的に始めても大丈夫だ」
と実績を披露できるようになっていればなお良いですよね!
投資をしたいなら口座開設してお小遣いを運用して成功実績を作る。
転職なら休日を利用して転職活動をして内定をもらえるまでになってから相談する。
移住なら現地の言葉や習慣を勉強したり軍資金を貯めはじめる、移住してからの収入源の確保や家族の生活基盤などきちんと計画を立てておく。
こうしたことを土日の余暇を利用したりお小遣いの範囲などでできるだけ踏み込んで行い、下準備を進めておくことも大切です。
そうした実績をもって説得にあたれば成功する確率も上がるでしょう!

【まとめ】
記事タイトルの
「新しいことを始めようと相談するとなぜか反対されます」
これは相談する相手を間違っているから反対されるということになります。
自分がこれからやろうとしていることで、すでに成功している人に相談すれば反対されるどころか逆に有益なアドバイスが得られるでしょう。
未経験の人には相談ではなく説得でかからないと絶対に反対されます。
未経験の人にも応援してほしいなら、自分がやろうとしていることにポジティブなイメージを持ってもらえるように豊富な情報量で詳しくプレゼンする必要があります。
「未経験者への相談」はいたずらに不安要素を植え付けるだけなので絶対にしてはいけません!

今日は
「新しいことを始めるときは相談する相手を間違えないようにしよう!」
というお話をしました。
「相談する相手は必ずその道の成功者にすること!」
「未経験の人に相談しても反対されちゃうよ!」
このことを忘れないようにしましょう!
以前「投資における嫁ブロック問題」について記事にしたことがありますが、こういう話は特に投資を始めるときになどによく聞く話ですよね。
というわけで以前の記事もいちおう貼っておきますので、参考になれば幸いです。
ではでは~!!
奨学金って詐欺なんですか? という疑問に答えてみた
奨学金についてネットでこんなことを言う人が一定数いるようです。
「奨学金はローンなのに奨学金という名前で呼ぶのは詐欺ではないか?」
「奨学金は詐欺だから騙されちゃダメだ!」
果たして奨学金は本当に詐欺なのでしょうか?

【奨学金は2種類ある】
奨学金は2種類あります。
一つは成績が良い人がタダでもらえる給付型の奨学金、もう一つは成績はそれほど良いわけではないけど進学したい人が借りる貸与型の奨学金です。
給付型は支給されたお金がもらえるので返さなくて良いのですが、貸与型は大学を卒業して社会人になってから働いて返さないといけません。
もし、もらったお金を返したくない、タダでお金をもらいたいのであれば良い成績を取って給付型の奨学金を受けないといけないのです。
【最初に説明されていませんか?】
奨学金を利用する時には給付型で申し込んで、ダメなら貸与型を利用するということになると思うのですが、その際に必ず説明を受けているはずです。
「貸与型は就職したらお給料から返済するものですよ」
「貸与型の奨学金には利息がつくタイプのものもありますよ」
こういった重要事項は必ず説明がありますし、ガイドブックにもきちんと明記されているはずなので知らないで借りるということはあり得ないのです。
貸与型はもらえるのではなくて借りるもの。
それをわかっていて借りているのですし、返済額や金利だって勝手に増やされたりしないでちゃんと契約を結んでいるので全然詐欺ではないんです。
【返済は忘れたころにやってくる】
奨学金が詐欺だと思いたくなりがちなのは、返済が「4年」という年月を経てからやってくるので、その間に「お金を借りている」という気持ちが薄れてしまうからなのかもしれません。
大学生の間は返済義務がありませんので、貸している側も何も言ってきません。
しかし大学を卒業して返済期間が始まるとさっそく奨学金返済を促す連絡がやってきます。
多くの人はそこで返済義務があったことを今さらながらに思い出して
「これは詐欺だ!」(自分が忘れていただけなのに)
と言い出すわけです。
自分が借りておいて好きなように使ってしまって、あとから返すのが大変だから
「これは詐欺だ!」
というのはちょっと間違っていますよね?
【奨学金は借金です】
奨学金という名前がついているので感覚が薄れがちですが、これは立派な借金です。
借りたものは必ず最初に決められたとおりに返さないと契約違反になってしまいます。
奨学金を利用する時は
「自分はこれから借金をするんだ」
「大学を卒業したら毎月〇円づつ返済しないといけないんだ」
とちゃんと自覚して借りましょう。
そうしないと大学を卒業して返済が始まってから慌てることになってしまいます。
【必要以上に借りすぎないこと】
「念のために多めに借りておこう」
などと言って必要以上に借りすぎてしまうと返済するときに大変です。
奨学金は確約のない未来に返済を託すものなので、万が一希望通りに就職できなかったら恐ろしいことになってしまいます。
奨学金は金利がとても低かったり金利がつかないタイプのものもありますが、それでも何百万ものお金を社会人1年目の初任給から毎月コツコツ返済しないといけないのは大きな負担です。
奨学金を利用する時はできるだけ必要最小限にして、足りないと思われる部分は大学生になってからアルバイトなどで補填するようにしたほうがよいと思います。
【制度をちゃんと理解して利用しよう!】
借入金額の大きさが実感できなかったり金利の知識がないままに奨学金を利用してしまうと、借りすぎてしまって返済が始まってから苦労するなどということになってしまいます。
奨学金を返済するのは未来の自分なのですから
「これだけの大金を借りると将来の返済がどうなるか」
といったことを借りる本人が自覚して、金利の知識も勉強して借りないといけません。
親任せや先生任せにするのは絶対にダメです!
【奨学金を叩くより制度改革を訴えよう!】
近年の教育費の高騰は社会問題とも言える深刻な事態だと思っています。
才能のある子どもたちがお金が原因で進学をあきらめるのは国益を損なう事にもなるので由々しき問題です。
しかし奨学金制度は決して貧困ビジネスではないし、それを必要としている人は大勢いるので奨学金制度を叩くのはちょっと違うかなと思っています。
奨学金制度にまったく問題がないわけではないですが、少なくとも詐欺ではありません!
成績の良い子はタダで奨学金をもらうことができるので、お金を返したくないのであれば頑張って勉強して良い成績を修めて、給付型の奨学金を受ければよいのです。
大金を払わずにだれでも大学に行けるようにするには大学までの学校教育の無償化を訴えるのがスジかなと思うのですがいかがでしょうか?
今日は奨学金が詐欺なのか?という疑問について私なりの見解をまとめてみました。
このような制度をきちんと理解せず、よくわからないまま利用するとあとから困ったことになってしまいます。
2022年4月から成人年齢が20歳から18歳に引き下げられることですし、お金を借りるというのがどういうことか
「金利って何?借金って何?」
という基本的なことも含めて、各家庭や学校でしっかり教育するべきだよなと強く思いました!
ではでは~!!
最近の住宅ローンがヤバすぎる(後編) ~借りやすくなったローンに潜むリスクたち~
前回から2回にわけて最近の住宅ローンのヤバすぎる現状についてお話しています。
今回は後編です。
前編を読まれていない方はよろしければ下記の記事からご覧ください。
前回は最近の住宅事情の実態と借りやすくなった住宅ローンについてお話しました。
今回はそんな借りやすくなった住宅ローンが社会情勢の変化によって危険なものになるかもしれないということについてお話したいと思います。
「みんな同じように借りてるんだから大丈夫!」
いえいえ、全然大丈夫じゃないんです!
では借りやすくなった多額のローンにどんなリスクがあるのか見ていきましょう!

【人生の大半をローン返済に縛られる】
前回もお話したように、変動金利を中心に借入額はいまや至上最低水準です。
しかも頭金ゼロで借りられる。
そんな状況の中、物件価格は上がっていて総返済金額も高額になる。
…ということは、そもそもの借入額が家計の実力以上に膨らんでしまっている可能性があるのです。
「毎月のお家賃と同じ返済額でマイホームが買えるんですよ!」
という営業トークに乗せられて金利の低い変動金利で35年という長期間ローンを組んでしまった人も多いのではないでしょうか?
実際、三井住友信託銀行の調査では返済期間が35年以上と回答した方が30代で41%、40代で30%もいたそうです。
ということは、繰上げ返済でもしない限り住宅ローンの返済が60代・70代になっても終わらないということになります。
この状態では転職や教育費の増額など生活費の変化にフレキシブルに対応することができませんし、そうでなくとも年金しか収入がなくなった年齢になってもローン返済が終わらないのは怖いことですよね。
これも借りやすくなった住宅ローンの大きなリスクの一つとなっています。
【住宅購入時と同じ状態がいつまでも続くとは限らない】
住宅購入のきっかけは結婚したからとか子供が生まれて家が手狭になったからと言ったものが多いそうです。
住宅購入時は夫婦共働きで世帯収入もそこそこあり、子供も小さいので教育費もそれほどかからないものです。
しかしその状態を基準にして多額の住宅ローンを組んでしまうと将来夫婦どちらかが仕事を失うことになったり、子供が成長して教育費が予想以上にかかることになった時に家計がひっ迫してしまいます。
ここでひとつのデータを紹介します。
小学生以下の子供を持つ親へのアンケートで、大学の学費は親が用意したいと回答した人は約9割だったそうです。
しかし現状を見ると奨学金を受けて大学に通っている学生は約5割にものぼっています。
つまり、時系列的なギャップがあるにせよ子供を大学に通わせるだけの学費を思うように貯められず、不本意ながら奨学金を利用して子供を大学に通わせているご家庭が意外と多く存在するのです。
大学の学費は何年後に必要になるか計算しやすいので簡単に資金計画を立てられるイベントの代表格です。
それなのにこれだけの人が奨学金を利用しているということは、それだけ未来の予測を立ててお金を管理運用するのは難しいということなのです。
住宅ローンとは長い付き合いになるだけに様々なリスクを想定して余裕を持って組むべきだと思います。
【住宅ローン控除の改悪にも注意!】
住宅ローン控除とは、年末時点の住宅ローンの残高の1%が所得税などから控除されるというもので、税金の負担が軽くなり住宅購入の後押しをする制度となっています。
現行ですと年間最大40万円が最長10年間控除されるのでフルに利用することができれば最高で400万円もお金が戻ってくるんですよね!
しかしその有難い制度にもいよいよメスが入ることになります。
前回お話したとおり、現在変動金利型や10年固定型の金利は1%を切っています。
この状態で住宅ローン減税1%を受けることになるとローン返済額よりも住宅ローン控除額のほうが大きくなり、借りてるほうがお得というおかしな事態になってしまいます。
この状態を「逆ザヤ」というのですが、この逆ザヤが起こっているためにローンの繰り上げ返済もすすまないし、本来の実力に見合わない多額のローンを組む温床となってしまっているのです。
このため住宅ローン減税については今年税制改正で見直しが検討されるとのことです。
住宅ローン控除自体がなくなることはないと思いますが、逆ザヤにならないような改正
、例えばローン金利が0.6%ならそれ以下の減税になるような措置は取られるのではないでしょうか。
そうなると年末調整で戻ってくる控除額がかなり減ってしまうので、場合によっては家計に大きくかかわることにもなりそうです。
【世界情勢の変化が家計を直撃する可能性がある】
これまで変動金利はそう簡単に変わらないものと言われてきました。
景気が良くなれば金利があがるが、日本の景気は簡単に良くならないので変動金利が上がることはないだろうと言われてきていたのです。
しかしその当たり前と思われてきたトレンドが、もしかすると今年あたりから変わりそうな気配になってきています。
というのは、今年になって米国がインフレ抑制のために金利の引き上げを3回~4回、場合によっては6回以上も行うと明言しているのです。
そのほかに欧州も複数回の利上げを検討しているし、イギリスは各国に先駆けてこの間すでに利上げを決行しました。
しかし日本はご存じのとおり超~低金利です。
世界各国の金利が上がれば相対的にお金は金利の低いほうから高いほうに流れていくので日本円の価値が下がってしまいます。
日本円の価値が下がれば物価高になってしまいます。
日本は特に生活必需品のほとんどを輸入に頼っている輸入大国なので、物価があがれば国民の生活費が圧迫されて生活困難者が激増することになってしまいます。
これを抑えるためには日本も金利を上げる必要があるのです。
しかしもし政策金利があがればそれに伴い住宅ローンの変動金利も上がってしまいます。
日本は1000兆円にも上る多額の負債を抱えているので金利を上げることは簡単にできないと言われていますが、もし物価が恐ろしく上昇してしまい国民に深刻なダメージを与えることにでもなれば金利を引き上げざるを得なくなります。
未来のことはだれにもわからないので、本当にそんな事態になるかどうかはわかりません。
しかし物価高で生活費が激増するリスクと住宅ローンの変動金利が上がるリスク、どちらの面から見ても今年以降の経済の情勢には目が離せない状態となっていると言えるでしょう。
【頭金ゼロで住宅を購入するリスクとは】
前回お話したように頭金ゼロで住宅ローンを組む人は現在3割近くもいます。
その背景にはここ数年続いている超低金利時代というものがありますが、ひとたび金利が上昇すれば多額のローンに金利がかかることになるので返済額が跳ね上がり住宅ローン破綻を生むことになってしまいます。
こういったリスクを考えるとやはり少なくとも借入額の2割くらいは頭金を入れる、総借入額は年収の5倍以内に抑えるなどしたほうが良いのではないかと思います。
【金融機関の気になる動き】
最近の住宅ローンの約款を見ると、金融機関によってはちょっと気になる文言を入れているところがあります。
それは
「金融情勢の変化やその他の事由が発生した場合は金利の種類に関わらず借入金利を相当の範囲で変更できるものとする」
といった感じの内容です。
要するに
「何らかの金融情勢の変化があった場合は
固定金利であっても金利を変更することがありますよ」
という意味なのです。
最近は約款の中にこういった文言を入れる金融機関が増えているようなのですが、なんなんでしょうね。
ハイパーインフレでも想定しているんでしょうか?
もしこのような万が一の事態が気になるならフラット35を利用するようにしましょう。
フラット35は上記のような通常の住宅ローンとは異なり借入れ金利が途中で上がるようなことはないので安心です。

…というわけで、前回から2回にわたってこれから変化するであろう住宅ローンの新常識についてお話してみました。
今回はちょっと怖い話になってしまったかもしれませんが、世の中はどうやら思いのほか良くない方向に進んでいるように感じます。
こんなご時世で後先を考えずに多額のローンを長期間に渡って組んでしまうのは相当大きなギャンブルと言わざるを得ません。
住宅ローンは必ず身の丈に合った額で、どんな状況の変化にもきちんと対応できるだけの範囲にとどめるように気を付けてください!
あまり怖がらせてばかりだと良くない発信になってしまうかもしれませんが、自分の身を守れるのは自分だけです。
後々後悔することのないよう大きな買い物は慎重に行うように、そして経済情勢の変化には極力敏感になるように気を付けてくださいね!
ではでは~!!
最近の住宅ローンがヤバすぎる(前編) ~みんな頭金とか金利のタイプとかどうしてるの?~
今回は前編と後編の2回にわけて住宅ローンのヤバすぎる現状とこれから起こる(かもしれない?)未来を語ってみたいと思います。
実は去年あたりから日本の情勢が変わってきていてその変化の波が住宅購入にも来そうな予感がしているのです。
というわけでまずは前編です。
ここでは最近の住宅事情や金利、頭金をみんなどうしているのか見ていきたいと思います!
これから住宅ローンを組む予定のかた、頭金はちゃんと用意していますか?
変動金利と固定金利の違いは理解できていますか?

【最近の住宅価格の高騰にビックリ!】
不動産経済研究所によると、去年4月~9月までの首都圏の新築マンションの平均価格は約6700万円で過去最高だったそうです!
これは一昨年の同じ時期よりも10%もの上昇です。
東京23区だけで見ると平均価格は8700万円にものぼるとのこと!!
これはとても気軽に手が出るレベルのものではありません。
ここまで価格が上昇した理由は、人出不足や建築資材の高騰のほかに新型コロナによる生活スタイルの変化も大きいと言われています。
リモートワークで在宅時間がふえたことによって、これまで住んでいた家の広さに満足できず住み替えを考える人が増えたのだとか。
またリモートワークを継続する人のなかには、どうせ通勤しないから郊外のより広い住宅を求めたいという人もいるそうです。
実際都心から電車で1時間くらいで、2路線以上使えるような物件は人気が上昇しているというデータもあります。
【住宅ローンの一般的な借り入れ期間は?】
住宅ローンの借入期間は最長35年が最も一般的ではありますが、金融機関によっては40年とか50年もの超長期ローンもあるそうです!
50年なんて言ったら半世紀ですよね!ビックリです!
ただし当然これらは誰でも借りれるわけではなく、完済時の年齢が75歳を上限にしている場合、40歳で借りるなら35年までしか借りれないけど35歳なら40年まで借りれるなど、年齢によって利用できるローンの最長期間は変わってきます。
で、気になる平均借入期間ですが、
国土交通省の2020年度の調査によると注文住宅の建築代の平均借入期間は約32.4年、土地代が34.2年、分譲マンションは31.1年となっているそうです。
この30年以上にわたる長期間金利を払い続けることになるわけです。
【住宅ローンの金利の種類は3種類】
住宅ローンの金利には次の3種類があります。
変動金利型
これは経済の状況によって通常半年ごとに金利が見直されるものです。
3種類の中で一番金利が安いのがメリットで、金利が変わらなかったり下がっていく局面で有利になります。
しかし金利が一定していないため、万が一金利が上昇すると返済額があがり家計を圧迫してしまうというデメリットがあります。
また返済額が一定の場合に金利が上昇すると金利の支払いばかりが続いて、いつまでたっても元本が減らず返済期間がどんどん伸びていくという事態に陥ることも懸念されます。
全期間固定金利型
こちらは最初の契約時から完済時までずっと同じ金利を払い続けるものです。
全期間返済額が一定なので家計管理がしやすいのがメリットです。
また全期間金利が変わらないので社会情勢が変化して金利が上昇しても安心です。
しかし一般的に変動金利よりも金利が高いのがデメリットになります。
この金利差は金利上昇に対する安心料みたいなものでしょう。
固定期間選択型(当初固定型)
最初にローンを組む時に3年・5年・10年など期間を決めて、その間は固定金利で支払い、期間が終わったら変動金利にするか再び期間を決めて固定金利で払うか選びなおすものになります。
こちらは固定期間中は金利が変わらないのが安心なのですが、固定期間が明けた時に世の中の金利がとても上がっていたら大変になるというデメリットがあります。
そのため、このタイプはローンの期間が短いとか返済の終わりが見通しやすい人に向いていると言えるでしょう。
【みんなどのタイプの金利をえらんでいるの?】
今、住宅ローンを借りている人の8割弱が変動金利型を選んでいます。
ちなみに全期間固定金利型が1割、残りの1割が固定期間選択型を選んでいるそうです。
この変動金利を選ぶ人たちは年々増えているそうで、2017年は5.5割程度だったのが8割弱までにのぼっているのです。
これは超低金利時代が理由とされているそうなのです。
たしかに金利はタイプによってだいぶ違って、全期間固定金利型のフラット35の場合(借入期間21年~35年)年1.33%、固定期間選択型の10年固定だと0.6%~1.2%、変動金利型だと0.3%~0.4%と大きく違っています。
全期間固定金利型と変動金利型では約1%も金利が違うんですよね!
単純計算での比較になりますが例えば3000万円を30年借りた場合をみてみましょう。
変動金利の利率が0.3%で30年変わらなかった場合
毎月の返済額は8.8万円
総返済額は3138万円
固定金利1.3%で30年借りた場合
毎月の返済額は10.1万円
総返済額は3625万円
というわけで、変動金利と固定金利では500万円近くも総返済額に差が出てしまうのです!
これはめちゃくちゃ大きいですよね!
【住宅ローンの頭金はみんなどうしてるの?】
約20年前くらいまでは物件価格の2割程度は頭金を入れたほうが安全だと言われていました。
また頭金を多く入れるほど住宅ローンの金利を優遇してくれる銀行もありました。
しかし最近ではそのトレンドもだいぶ変わってきているようです。
住宅ローンを利用する主力世代の30代で頭金ゼロの割合がなんと約38%!
頭金1割程度が約29%だそうで、この2つを合わせると全体の約2/3の人が頭金1割以下で住宅ローンを利用しているのだそうです!
また30代だけでなく全世代で見ても頭金ゼロでローンを組んでいる人が27%もいるそうで、ここでも超低金利時代による変化が出てきているようです。
また頭金の話とは少しそれてしまいますが、昔は住宅ローンの借り入れ額は年収の5倍程度に収めるのがセオリーでしたが、最近では7~8倍でも躊躇なく借りてしまう、また金融機関も貸してくれるところが増えているようです。
今時の住宅ローンは実に借りやすいものになっているのですね!
今回は最近の住宅ローンについてみんなどうしているのか、実態はどうなっているのかトレンドをさぐってみました。
こんなに住宅ローンが借りやすくなっているとは正直驚きです。
しかし冒頭で説明したとおり住宅価格がかなり高騰しているので、ここまで借りやすくしないとマイホームは一般人には手の届かないものになっているのかもしれませんね。
でもちょっと待ってください!
最近の社会情勢の変化によって、この借りやすくなった住宅ローンが一気に家計に牙を剥く可能性も出てきているのです。
…というわけで次回の後編は、最近の経済情勢の変化で借りやすくなった住宅ローンが危険なものになるかもしれないということに触れてみたいと思います!
ちょっと怖い話になるかもしれませんが頑張ってついてきてね!
ではでは~!!
「ヤマザキ春のパンまつり」の罠(?)と3つの攻略法!
毎年春になると開催されるこのキャンペーン。
今年も2月1日から開催されております(北海道地区は3月1日から)
参加者はめちゃくちゃ多いようで例年1000万枚~1500万枚のお皿が用意されるとのことで、これまでになんと5億枚のお皿が配布されたそうです!
読者様の中にも、毎年冷蔵庫がピンクのシールで花盛りになるというおうちもたくさんありそうですね。
真っ白なデザインなのでどんな料理を盛り付けてもしっくりするとか、普通のお皿よりも丈夫で、電子レンジでの使用にも耐えられるみたいで重宝しているという方も多いようです。
長年CMに起用されている松たか子さんもとてもお美しい!
【春のパンまつりに潜む罠】
しかしあの点数を集めるために期間中必要以上にパンを買っていたりすることってありませんか?
「あと8点でお皿がもらえるから頑張ってパン買わなきゃ!」とか
「あと32点分買わないと家族全員分お皿が揃わない!」
みたいな感じで、実はそんなに食べたくないのに毎日朝食はパンだったり、学校帰りの子供のおやつは菓子パン強制みたいになってたりして!
調べてみると毎年熱心にお皿を集めているコレクターさんは意外と多いようです。
中にはエクセルでパン消費スケジュールまで作成して、スケジュールに合わせて一家総出で毎日パンを食べている方もいらっしゃいました。
でもパンってあまり日持ちしないから買ったらわりと短期間でガンガン消費しないといけないですよね。
冷凍すればいちおう日持ちはするけど味が落ちるし。
それにメーカー品のパンってショートニングやマーガリンなどあまり身体に良くないものもけっこう含まれているので食べすぎには注意したほうがいいと思うんです。
っていうか、そもそも点数集めるために無理やりパン買うって、完全に企業の戦略に乗せられてるじゃないですか!
もはや「ヤマザキ春のパン地獄」です(汗)
しかし「それでもお皿がほしいんだ!」という方はきっとたくさんいらっしゃるはず。
そこでそんな方のために無理してパンを食べすぎなくてもお皿がゲットできる対案をいくつか考えてみました。

【健康的かつ効率よく点数シールを集める方法】
① デイリーヤマザキでお買い物をする
デイリーヤマザキはなんとパンの他にもおにぎりやお弁当などのお惣菜品にも点数シールがついているものがあるので「毎日パン地獄」から解放されます!
めっちゃ良くない!?
しかもお弁当類には最高得点の2.5点がついているものまで!
もはや「パンまつり」じゃなくて「惣菜まつり」になりそうな予感が(笑)
またデイリーヤマザキは楽天ポイントもつくそうですのでよりお得にお買い物ができますね!
② メルカリで点数シールだけ購入する
「うちの近所にはデイリーヤマザキがないんです!」
「どうしてもシールが欲しいけどパンばかりこんなに食べられない!」
それなら健康を害してまでパンを買わないでメルカリとかでシールだけ買っちゃえば良くないですか?
ちょっと邪道ではありますが、何千円分もパンを買うよりも安価でシールが手に入るし健康にもお財布にも優しいと思うんですよね。
③ 職場仲間やご近所さんの助けを借りる
職場仲間や仲の良いママ友さんたちにシールを集めていることを話して譲ってもらうのも作戦の一つとしてアリかもです!
特に職場なら自分のデスク周りにパンまつりの台紙やシールを置いてさりげなくアピールできますよね。
もしかすると心優しい同僚ちゃんが通りすがりにそっと台紙にシールを貼ってくれるかも(笑)

というわけでいろいろ書いてみましたが、かくいう私は春のパンまつり未経験者なのです(笑)
なんか毎年テレビやネットで話題になってるなとは思っていたのですが、今回記事にするにあたっていろいろ調べているうちにだんだん興味がわいてきました。
プレゼントのお皿もとても質の良いものだそうですし、私も集めてみようかな!
ではでは~!
【閑話休題】 とりあえず鬼のように貯金する!
今週のお題「鬼」
今回ははてなさんのお題に乗っかって記事を書いてみます。
ややこじつけっぽいけど(汗)
投資をするにしても何をするにしても現金が資本ですよね。
なので今年は頑張って鬼のように貯金します!
株式市場のほうも今はちょっと不安定で投資しにくい感じですし、様子を見ながら少しづつ参戦しますがとりあえず今はキャッシュを作るほうを重視したいかな!?
というわけで、「鬼のように貯金」するための方法をこれからいくつかご紹介します!
【基本は給与所得】
貯金の柱はやっぱりこれです。
今は投資のリターンが見込みにくいので、労働による収入は確実かつ大きな礎です。
そして満足に労働するためには体力が資本なので、健康には特に気を使いたいところです。
特に私みたいな季節労働者はいただけるお仕事は貴重なものですから、体調不良などで貴重な収入の機会を失わないように健康管理に気を付けたいと思います!
派遣社員などで個別に労働契約を結んでいる方なら、派遣元のコーディネーターさんを通じて時給アップの交渉もおすすめです。
私は派遣社員で勤めていた時何度か交渉をして時給アップに成功したことがあるので強ち不可能ではないと思います。
もしお勤めされている会社の業績が良さそうで、ご自身の働きに自信があるなら思い切って試されてはいかがでしょうか?
貯金をする時は
「収入の〇%を必ず貯金する」と計画を立てること。
収入が入ったらまず貯金する分を取り分けて貯金用の銀行口座に預けてしまう。
これを愚直に守るようにしましょう。
そうすれば少しづつでも貯金が増えてまとまったお金を作ることができますね。

【節約して支出を減らして現金を確保する】
…といちおう項目を作ってはみたものの、私は普段からあまり贅沢とかしないタイプだし節約できそうなことは日ごろから実践しているので、今以上に節約らしい節約はできそうにないんですよね(汗)
とはいえ、最近光熱費がやたらと高騰しているので電気ヒーターを使うのをやめて電気毛布にくるまって残りの寒い季節を乗り切ろうかなと思います!
あと、今年は長ネギが獲れすぎて豊作貧乏になっているそうです。
たしかにどこに行ってもネギがやたらと安いなぁと思っていたんですよね。
長ネギは薬味はもちろん炒め物や煮物に入れても美味しいし、ヌタにすればそれだけで立派な副菜にもなりますね。
こういうお安い素材を積極的に使って物価高にささやかな抵抗を試みたいものです!
野菜も魚も基本的に旬のものは安くて品質の良いものが大量に出回るのでおすすめですよ!
【今の収入では足りないと感じるなら転職も一考】
貯金を増やす策として真っ先に思いつくのは節約です。
しかし節約だけではどうしても限界があります。
節約で得られる利益は収入以上のものではありません。
それにどうやって頑張っても毎月必ず一定額の支出はあるので節約で得られるお金は微々たるものです。
もし今の収入に満足できないなら、思い切って転職を考えるのもアリだと思います。
今はコロナ禍もあって転職には不向きな時期かもしれませんが、現職と並行して活動だけでもしておく意味は大いにあります。
私は現役時代は本気で転職する気がなくても2~3年に一度くらいの頻度で転職活動をして、転職市場の実態とか自分の市場価値をチェックしていました。
定期的にこれをやっていると、本当に転職しないといけなくなった時にさっと動けるのでとてもおすすめです。
または、プライベートである程度の時間的余裕があるなら副業も収入アップに有効な手段です。
副業をするならできれば本業とリンクした仕事を選ぶと、少ない労力で効率よく収入が増やせるのでおすすめです。
たとえば知人は本業で不動産仲介の営業職をしながら、物件を買って副業で大家さんとして不動産賃貸業もしていますが、これは本業で得た専門スキルを副業で有効活用している好事例かなと思います!
【たまにはFXでちょっと冒険してみる】
今年の株価はいまいち難しそうですが、為替(特にドル円)は基本的に円安基調で進んでいくかなと予想しています。
(あくまで個人的な見解なので妄信しないでね!)
なので、株をお休みしている間はFXでお小遣いをちょいちょい稼ごうかなと思っています。
とはいえ、私は過去にFXで200万円溶かすという恐ろしい経験をしているので無理はしないでレバレッジ2~3倍程度で可愛く参戦したいなと思っています。
基本は
「予想と逆方向にチャートが動いても余裕でお茶をすすっていられる倍率で!」
これでも毎月のお小遣い程度には十分稼げるので無茶はしないつもりですが、市場が思い切り想定外の方向に動いて1ドル80円とかになったら、
「また〇万円溶かしました(泣)」
みたいな記事を投下するかもしれないです(笑)

こんな感じで今日は「鬼のように貯金する方法」などを軽~く語ってみました。
投資の地合いが悪い時、一番頼りになるのはやっぱりキャッシュだと思います。
なのでとりあえず今はいつもよりも頑張って現金を作るように努力したいなと思います。
とはいえ、これらはすべて私のやり方を紹介しただけですし、状況が変われば私自身も方針転換すると思います。
特に最後に記したFXは初心者さんには絶対にお勧めできるものではありませんので、くれぐれもマネしないようにね(汗)
ではでは~!
